居间服务的增值税定性 经纪代理服务应税范围解析
在市场经济活动中,居间服务作为一种常见的商业中介行为,在促进交易、降低信息不对称方面发挥着重要作用。所谓居间服务,通常指居间人向委托人报告订立合同的机会或者提供订立合同的媒介服务,委托人支付报酬的活动。随着增值税制度的不断完善,居间服务在税法上的定性问题日益受到关注。根据现行增值税法规,居间服务属于增值税上的“经纪代理服务”,因而属于增值税的应税范围。本文将从居间服务的法律内涵、增值税分类归属、应税性分析以及实务影响等方面展开探讨。
一、居间服务的法律与税务界定
居间服务在民事法律中有着明确的定义。《民法典》第九百六十一条规定:“中介合同是中介人向委托人报告订立合同的机会或者提供订立合同的媒介服务,委托人支付报酬的合同。”居间人(即中介人)的核心义务是促成委托人与第三人之间订立合同,其本身并不作为合同的当事人,也不承担合同履行的风险。这种“中间人”角色决定了居间服务在性质上属于一种代理或中介行为。
在增值税法领域,根据《营业税改征增值税试点实施办法》(财税〔2016〕36号)附《销售服务、无形资产、不动产注释》,经纪代理服务属于“现代服务—商务辅助服务”下的一个子税目。该注释明确:“经纪代理服务,是指各类经纪、中介、代理服务。包括金融代理、知识产权代理、货物运输代理、代理报关、法律代理、房地产中介、职业中介、婚姻中介、代理记账、拍卖等。”可见,居间服务完全符合经纪代理服务的定义,即通过中介行为促成他人交易并收取报酬。因此,居间服务在增值税上应归类为经纪代理服务。
二、居间服务属于增值税应税范围的依据
增值税的征税对象是在中华人民共和国境内销售货物、服务、无形资产、不动产以及进口货物的单位和个人。根据《增值税暂行条例》及“营改增”相关文件,现代服务中的经纪代理服务属于增值税应税服务范围。居间服务作为经纪代理服务的一种具体形式,自然也被纳入其中。具体而言:
- 从服务性质看:居间服务提供的是中介劳务,即居间人利用自身信息、渠道或专业能力为委托人寻找交易机会或促成交易,这种劳务具有明显的服务特征,属于增值税意义上的“服务”。
- 从税法分类看:经纪代理服务的定义直接涵盖了居间行为。无论是报告订约机会的“报告居间”,还是提供媒介服务的“媒介居间”,均落入经纪代理服务的范畴。
- 从有偿性看:居间服务以委托人支付报酬为对价,具有营利性,符合增值税对“有偿”销售服务征税的逻辑。
因此,居间服务属于增值税的应税范围,提供居间服务的单位和个人应当依法缴纳增值税。
三、居间服务增值税的计税方法与税率
作为经纪代理服务,居间服务的增值税处理遵循以下规则:
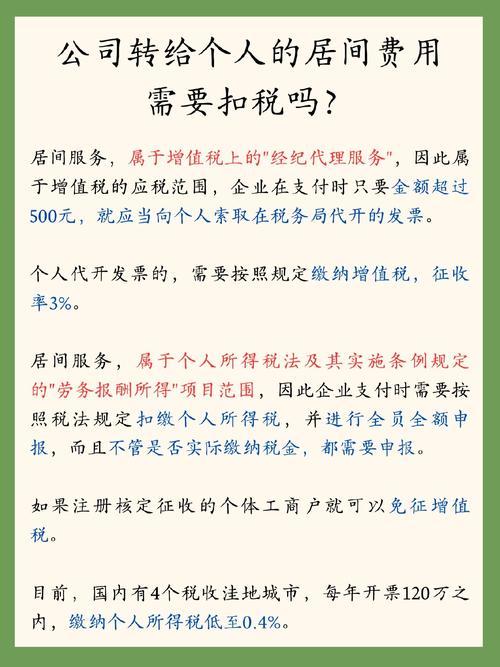
- 税率:一般纳税人提供居间服务,适用6%的增值税税率;小规模纳税人适用3%的征收率(根据现行优惠政策,可能减按1%征收)。
- 计税依据:销售额为居间人取得的全部价款和价外费用,但需注意,如果居间人代为收取并支付给委托人或第三人的款项,若符合条件可作为代收转付款项,不计入销售额。
- 进项税额抵扣:一般纳税人取得与居间服务相关的合法扣税凭证(如办公费、差旅费等),其进项税额可以按规定抵扣。
- 发票开具:居间人收取报酬时,应向委托人开具增值税发票,通常为“经纪代理服务”品名。
需要特别注意的是,如果居间服务涉及跨境交易,还可能适用增值税零税率或免税政策,具体需根据服务发生地、接受方所在地等判断。
四、实务中常见的居间服务税务争议与风险
尽管居间服务属于增值税应税范围已无争议,但在实务中仍存在一些模糊地带和风险点:
- 居间与代理的区别:严格来说,代理是以被代理人名义实施法律行为,而居间仅提供订约机会或媒介服务。但增值税注释将两者合并为“经纪代理服务”,因此无论哪种形式,均按同一税目征税。
- 佣金与居间费:居间报酬常以“佣金”名义支付,二者在增值税上并无本质区别,均属于经纪代理服务收入。
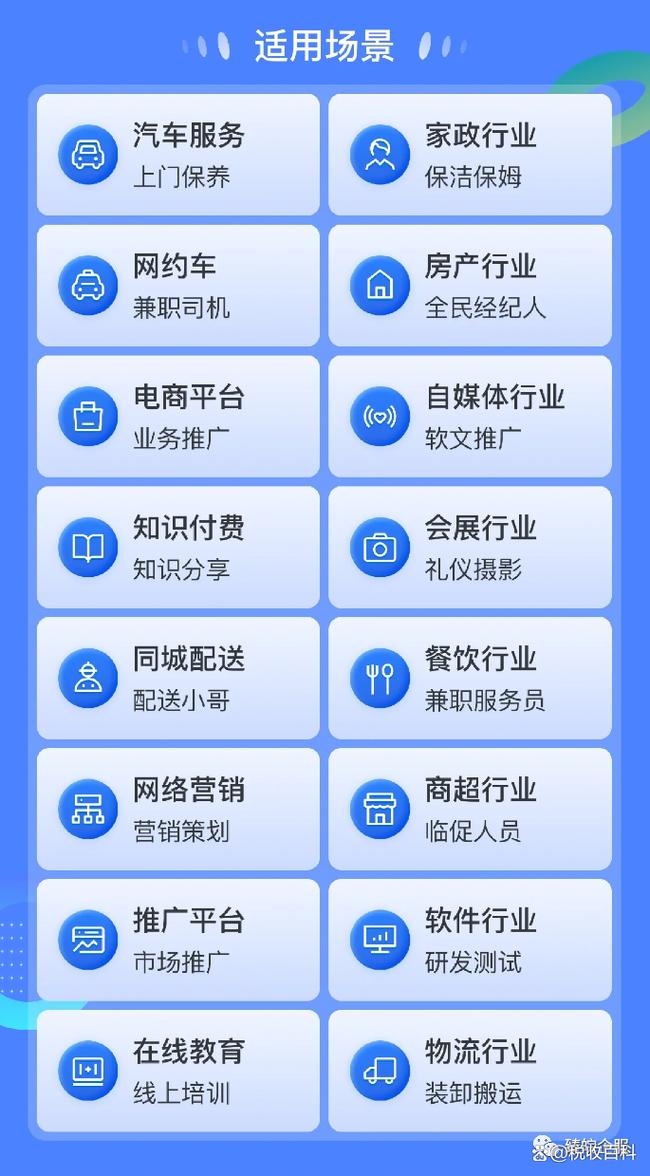
- 自然人从事居间服务:自然人提供居间服务,若未办理税务登记,通常由支付方按“劳务报酬”预扣个人所得税,但增值税方面,自然人可作为小规模纳税人享受月销售额10万元以下免征增值税的优惠(需代开发票)。
- 隐性居间与阴阳合同:部分居间人为了避税,不申报收入或签订“阴阳合同”,这属于偷逃增值税行为,存在较大税务风险。
- 地下中介:一些非正规中介不办理税务登记,不缴纳税款,但随着金税四期和大数据监控的推进,此类行为被稽查的可能性显著增加。
五、结论与建议
居间服务因其本质是促成他人交易的中介行为,在增值税上被明确归类为“经纪代理服务”,属于增值税的应税范围。提供居间服务的纳税人应当依法履行增值税纳税义务,合规开具发票,准确核算销售额,并妥善处理相关进项抵扣。在支付居间费用时,也应取得合法有效的增值税发票,以维护自身的税务合规。
随着增值税立法进程的推进(如《增值税法》的出台),经纪代理服务的具体规则可能进一步细化。纳税人和税务从业者应持续关注政策动态,确保在享受居间服务商业价值的规避潜在的税务风险。
如若转载,请注明出处:http://www.tianshiweishang.com/product/49.html
更新时间:2026-10-05 22:59:48