咨询费、居间服务费、设计费 三种常见服务费的区别与合规要点
正文内容:
在日常经济活动中,企业或个人经常会遇到各类服务费用的支付与收取,其中咨询费、居间服务费、设计费是比较常见的三种。虽然它们都属于服务报酬,但在法律性质、业务场景、税务处理和合规风险上却存在明显差异。理解这些区别,不仅有助于正确签订合同、开具发票,也能有效防范税务稽查和商业纠纷。
一、咨询费:智力成果与专业意见的报酬
咨询费通常指一方就特定问题向另一方提供专业分析、建议或解决方案而收取的费用。常见场景包括管理咨询、财务咨询、法律咨询、技术咨询等。其核心特征是:服务方提供的是一种基于专业知识的判断和意见,结果往往体现为报告、方案或口头建议,而不是实物成果,也不直接为委托方与第三方之间建立交易关系。
在合规方面,咨询费应强调服务的真实性与必要性。企业支付大额咨询费时,需要有明确的咨询需求、服务成果交付记录、验收标准以及合理的定价依据。若仅有发票和付款记录,却没有实质性的咨询过程与成果,容易被税务机关认定为虚列成本或变相利益输送。咨询费的税率一般为6%(现代服务业),小规模纳税人适用3%征收率(视政策调整)。
二、居间服务费:促成交易的酬谢
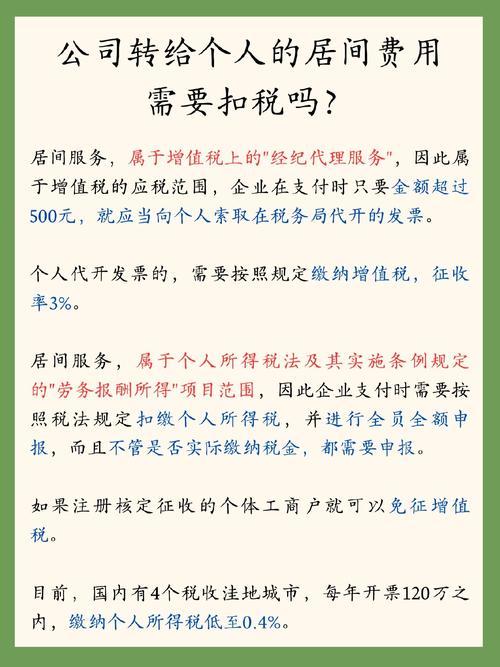
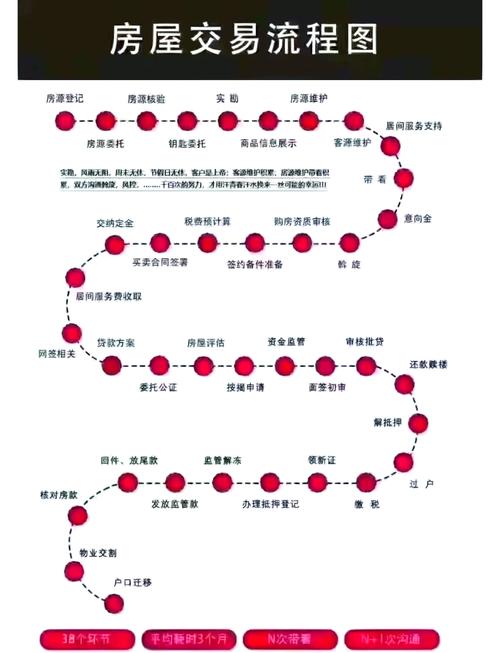
居间服务费,又称中介费或佣金,是指居间人向委托人报告订立合同的机会或者提供订立合同的媒介服务,委托人为此支付的报酬。其核心在于“促成交易”。例如房产中介促成一笔房屋买卖、融资顾问帮助撮合资金方与项目方、业务介绍人促成上下游合作等,都属于典型的居间服务。
居间服务费的法律依据主要见于民法典合同编中的中介合同规定。支付居间费时,需注意以下几点:第一,应签订书面居间合同,明确居间事项、报酬标准、支付条件(通常以交易成功为条件)及违约责任;第二,居间人应具备相应的民事行为能力,若涉及特定行业(如金融、房地产),可能还需要相应资质;第三,报酬应与居间人的实际服务相匹配,过高且不合理的居间费可能被认定为商业贿赂或利益输送;第四,居间费可以作为销售费用或管理费用列支,但需要有完整的证据链证明居间行为真实发生,包括居间合同、沟通记录、交易合同、付款凭证等。
特别注意的是,若居间人是个人,支付方通常需要代扣代缴个人所得税(按劳务报酬或其他所得项目),且税务机关对向个人支付大额居间费稽查较严,企业应确保業務真实性,避免通过居间费名义套取资金或行贿。
三、设计费:创造性智力成果的价款
设计费是指委托人向设计人支付,用于获取特定设计方案、图纸或创意成果的费用。常见于建筑设计、平面设计、工业设计、室内设计、服装设计等领域。设计费的本质是购买创造性智力成果的著作权或使用权,其成果通常具有可视性、可复制性和个性化特征。
在设计费的合规与税务处理中,有几个要点值得关注:其一,设计合同应明确设计内容、交付标准、知识产权归属及后续修改责任,否则容易产生权属纠纷;其二,设计费根据设计类型可能适用不同税率,例如工程设计属于“现代服务—研发和技术服务”,一般计税方法下税率6%;建筑内部设计如果属于房屋装饰,可能涉及建筑服务税率9%;而单纯的平面设计若属于广告服务,税率也为6%。企业需要根据具体业务性质准确选择税目开票。其三,设计费作为成本列支时,需要有完整的设计合同、设计成果(图纸、效果图、源文件等)、验收记录及付款凭证,以证明业务真实发生。
另外,企业如果将设计费支付给个人设计师或工作室,同样涉及个人所得税代扣代缴问题。若通过“阴阳合同”或者虚构设计费来转移利润或逃避税收,将面临补税、罚款甚至刑事责任。
四、三者的核心区别
从合同性质看:咨询费对应的是咨询服务合同;居间费对应的是中介合同或居间合同;设计费对应的是设计合同或承揽合同。
从核心义务看:咨询服务提供的是专业意见与智力判断;居间服务提供的是交易机会和缔约媒介,居间人并不独立完成交易内容;设计服务提供的是创造性设计成果。
从风险特征看:咨询费和居间费因为不易量化,虚构风险较高,尤其是居间费还存在引入商业贿赂和洗钱的可能;设计费由于有明显的成果载体(图纸、模型),验证相对直观,但依然要注意是否单独列明作为技术转让或特许权使用,从而影响税务处理。
从税务票据看:咨询费一般可开具“鉴证咨询服务—咨询费”;居间费通常开具“商务辅助服务—经纪代理服务”或“其他现代服务—佣金/居间费”;设计费依据项目类型开具“文化创意服务—设计服务”或“建筑服务”等。
五、操作合规建议
第一,始终秉持“業務真实性”原则,绝不虚构服务项目套取资金。第二,达成交易前签订书面合同,并在合同中细化服务内容、验收条件、收费依据和知识产权归属。第三,完整保留服务过程和交付证据。第四,支付给个人的费用应代扣个税,否则支付方可能承担连带补税和罚款责任。第五,对于跨区域、大额的居间费或咨询费,谨慎估算合理性,必要时咨询专业税务师。
只有把真实性、合理性、法规遵从性三者统一起来,企业才能在顺利缴纳咨询费、居间服务费和设计费的管控好商业与税务风险。
如若转载,请注明出处:http://www.tianshiweishang.com/product/47.html
更新时间:2026-10-05 18:45:59