个人居间服务费用如何纳税 一篇看懂纳税义务与实操要点
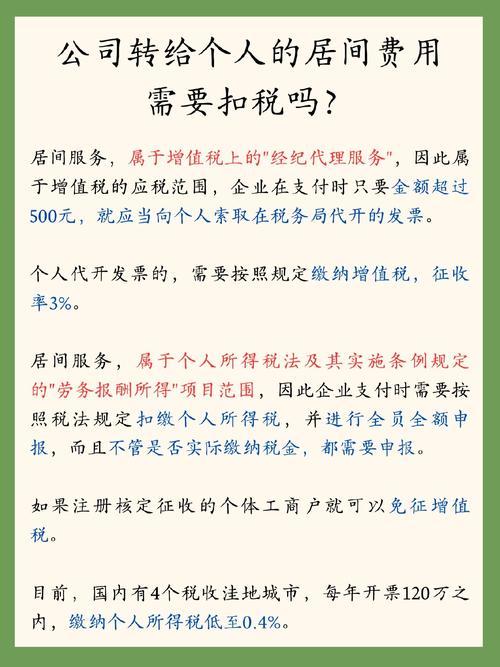
随着共享经济和灵活就业的蓬勃发展,个人作为居间人促成交易并收取居间服务费的现象越来越普遍。无论是房产中介、项目介绍、资金掮客还是其他类型的中间人,只要提供了居间服务并获取报酬,就涉及纳税问题。许多个人对这笔收入的税务处理并不清楚,甚至误以为“个人不用交税”或“可以随意收钱不申报”。本文将全面解析个人居间费用的纳税规则,帮助读者依法合规地履行纳税义务。\n\n一、什么是居间服务?\n\n居间服务,是指居间人向委托人报告订立合同的机会或者提供订立合同的媒介服务,委托人支付报酬的活动。个人居间人通常以自然人的身份,为交易双方牵线搭桥,促成合作或买卖,并从中收取一定的佣金或介绍费。\n\n居间服务费在法律上属于劳务报酬性质,不同于工资薪金、稿酬或特许权使用费。\n\n二、纳税义务:需要缴纳哪些税?\n\n个人取得居间服务费,主要涉及以下税种:\n\n(一)增值税\n根据《增值税暂行条例》及其实施细则,个人发生应税行为(提供居间服务)并取得收入,达到起征点的,应当缴纳增值税。\n- 起征点:按次纳税的,每次销售额300-500元(具体由各省规定);按期纳税的,月销售额5000-20000元。\n- 征收率:个人一般为小规模纳税人,适用3%征收率(2023年1月1日至2027年12月31日,减按1%征收)。\n- 附加税费:以实际缴纳的增值税为计税依据,缴纳城市维护建设税(7%/5%/1%)、教育费附加(3%)、地方教育附加(2%)。目前对增值税小规模纳税人减半征收附加税费。\n\n(二)个人所得税\n居间服务费属于“劳务报酬所得”,应并入综合所得,按纳税年度合并计算个人所得税。\n- 预扣预缴:支付方(公司)在支付时需按劳务报酬预扣预缴个人所得税。预扣率:每次收入不超过4000元的,减除费用800元;4000元以上的,减除20%的费用,其余额为应纳税所得额。再适用20%-40%的超额累进预扣率。\n- 年度汇算清缴:次年3月1日至6月30日,个人需将劳务报酬所得与工资薪金、稿酬、特许权使用费合并,计算全年应纳个人所得税,多退少补。劳务报酬收入额减按80%计入综合所得。\n- 综合所得适用3%-45%的七级超额累进税率。\n\n需要注意的是:如果个人办理了临时税务登记或代开增值税发票,税务机关可能在代开发票时直接按一定比例(如1%-1.5%)核定征收个人所得税。各地政策不同,需咨询当地税务机关。\n\n三、是否必须开具发票?\n\n居间服务属于增值税应税范围,如果支付方是企业,通常要求提供发票作为税前扣除凭证。个人可以向税务机关申请代开增值税普通发票(或专用发票)。代开发票时需缴纳增值税及附加税费,有的地区还会随征个人所得税。\n\n如果个人偶尔提供居间服务,金额较小(未达起征点),可以不开票,但支付方仍可能要求提供收据等凭证;支付方若未履行代扣代缴义务,存在税务风险。\n\n四、常见的纳税方式与操作路径\n\n个人居间费用的纳税方式有三种,纳税人可以根据自身情况选择:\n\n1. 支付方代扣代缴\n 正规公司支付居间费时,一般会要求个人提供身份证信息,并按照“劳务报酬所得”预扣预缴个税。个人无需自行申报增值税(若未开票),由公司代办或不予处理。税负相对较高(预扣率20%-40%)。\n\n2. 个人到税务机关代开发票\n 个人可携带身份证、居间合同等资料到税务局代开增值税发票,完税后取得发票交给支付方。综合税负因地区政策差异较大,一般在3%-20%之间(含增值税、个税等)。这种方式适用金额较大、需正规票据的场景。\n\n3. 设立市场主体(如个体户、个人独资企业)\n 对于长期、频繁开展居间业务且金额较大的个人,可以考虑注册个体工商户或个人独资企业。以经营所得名义纳税,适用5%-35%的经营所得税率,或申请核定征收(部分地区综合税负低至1%-5%)。需注意虚假注册、违规核定等法律风险。\n\n五、纳税义务发生时间与申报期限\n\n- 增值税:收到款项或开具发票的当天。如按次纳税,应在纳税义务发生后规定期限内申报;如办理了税务登记,按月或按季申报。\n- 个人所得税(预扣预缴):支付方在支付时扣缴,并于次月15日内申报入库。\n- 综合所得汇算清缴:次年3月1日至6月30日。\n\n六、合规建议与风险提示\n\n1. 摒弃侥幸心理,如实申报\n 金税四期和大数据治税时代,银行流水、合同、发票信息高度透明,个人长期大额收取居间费不报税,容易被税务系统预警,面临补税、罚款乃至刑事责任。\n\n2. 审慎选择税务筹划方式\n 利用税收洼地、核定征收等政策进行筹划时,务必确保业务真实、evidence and logic闭环。切忌设立空壳公司或签订阴阳合同,否则可能构成偷税或虚开发票。\n\n3. 保留完整证据链\n 居间合同、沟通记录、付款凭证、发票、完税证明等要长期留存,以备税务检查。\n\n4. 提前与支付方明确税费承担方式\n 在居间合同中可以约定税费由谁承担(如“税后金额”条款还需明确个税由谁负责),避免事后争议。另需注意,有的支付方可能会将税负转嫁给个人,压低实际到手收入。\n\n七、案例简述\n\n小王是自由职业者,帮助A公司促成了一笔100万元的设备采购合同,按照约定A公司需支付小王居间费5万元(含税)。\n- A公司要求小王提供发票。小王到税务局代开,缴纳增值税及附加约600元(减按1%征收率及附加优惠),税务机关提示个人所得税可由A公司代扣代缴。A公司实际支付小王时,预扣个税:50000×(1-20%)×30%-2000=10000元。小王实际到手约38400元。年度汇算时,劳务报酬计入综合所得,小王若全年总收入不足10万元,之前预扣的税款可以全额或部分退还。\n\n八、\n\n个人居间服务费本质是一种劳务报酬,依法纳税是每个公民的义务。理解并掌握相关税种、税率、征收方式,既有助于减少偷漏税的法律风险,也能在合法框架内优化税负。建议在利益面前不要贪图捷径,遇到复杂税务问题时咨询专业的税务师或律师,确保自身行为经得起时间检验。
如若转载,请注明出处:http://www.tianshiweishang.com/product/42.html
更新时间:2026-10-05 21:48:09