IPO上市审核中居间费用的主要关注点及核查程序
一、引言
在IPO上市审核过程中,居间费用(或称居间服务费)因其隐蔽性高、与收入关联不直接、易成为利益输送通道等特点,历来是监管机构审核问询的重点。居间服务通常指企业通过第三方(居间人)介绍客户、促成交易并向其支付报酬的行为。本文旨在系统梳理监管审核中针对居间费用的主要关注点,并提出对应的核查程序,供发行人和中介机构参考。
二、主要关注点
(一)居间费用的真实性与合规性
- 商业实质:居间服务是否具有真实的商业背景,是否存在虚构交易、虚开发票或套取资金的情形。
- 合同与履行:是否签订正式居间合同,合同内容是否明确服务范围、收费标准、支付方式等;居间人是否实际提供了介绍客户、促成签约等服务。
- 主体资质:居间人是否具备相应资质(如特定行业要求),是否与发行人及其关联方存在关联关系或潜在利益安排。
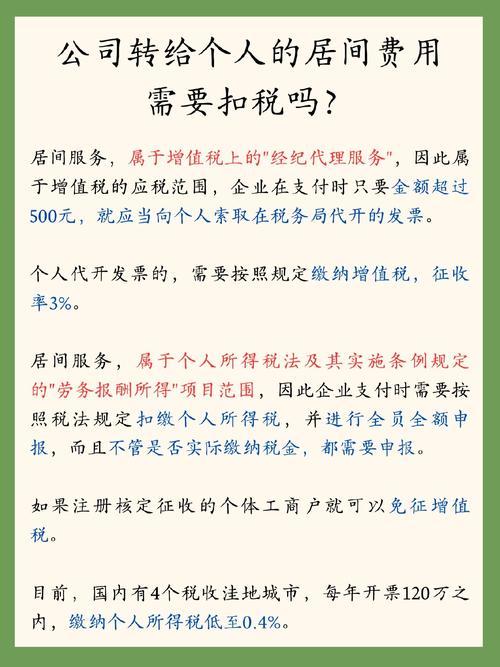
- 税务合规:居间费用是否取得合规发票,个人所得税或企业所得税是否代扣代缴。
(二)居间费用与收入的匹配性
- 对应关系:居间费用是否与对应的销售收入、客户、项目存在直接、可验证的对应关系;是否存在跨期、混淆不同项目的情形。
- 费率合理性:居间费率是否符合行业惯例,与可比公司相比是否明显偏高或偏低;费率变动是否具有合理理由。
- 收入确认时点:居间费用的确认时点是否与相关收入确认时点匹配,是否存在提前或滞后确认以调节利润的情形。
(三)居间费用的会计处理
- 科目列报:居间费用应计入销售费用还是合同取得成本?若属于为取得合同发生的增量成本,预期能够收回的,应作为合同取得成本确认为一项资产,并摊销计入当期损益。
- 资本化与摊销:是否符合资本化条件,摊销期限是否合理;若一次性计入费用,是否与收入配比。
- 披露充分性:是否在招股说明书中充分披露居间费用的性质、金额、主要居间人、定价依据、会计处理政策等。
(四)利益输送与商业贿赂风险
- 资金流水:居间费用是否最终流向发行人关联方、客户关键人员或特定利益主体,是否存在商业贿赂、体外资金循环。
- 异常支付:是否存在大额现金支付、无发票支付、频繁更换居间人或支付给个人账户等异常情形。
- 反商业贿赂:是否取得无贿赂证明,是否建立反商业贿赂内控制度并有效执行。
(五)居间费用对经营独立性的影响
- 依赖程度:发行人是否对特定居间人构成重大依赖,居间人终止合作是否对发行人持续经营能力产生重大不利影响。
- 利益冲突:居间人是否同时为发行人客户、供应商或竞争对手提供服务,是否存在利益冲突。
三、核查程序
(一)了解与评价内部控制
- 访谈发行人销售负责人、财务负责人,了解居间业务的商业模式、居间人筛选标准、合同签订流程、费用审批与支付流程。
- 获取并检查发行人关于居间费用管理的内部控制制度,评价其设计合理性及执行有效性。
- 执行穿行测试,选取若干笔居间费用,从业务发起、合同签订、服务提供、费用审批到付款入账全过程进行追踪。
(二)合同与文件检查
- 获取全部居间合同/协议,检查合同关键条款:服务内容、收费标准、支付条件、双方权利义务、违约责任等。
- 核对合同签署方与后续收款方是否一致,是否存在代收付款项情形。
- 检查居间人提供的服务成果文件,如客户介绍记录、会议纪要、沟通邮件、促成交易的证明等。
(三)资金流水核查
- 获取发行人银行流水,筛选所有支付给居间人的款项,核对收款方名称、金额、时间与合同约定是否一致。
- 对主要居间人进行背景调查,通过企查查、天眼查等工具查询其股权结构、实际控制人、经营范围、成立时间,判断是否与发行人存在关联关系。
- 针对大额或异常支付,进一步获取居间人的收款回单,必要时延伸核查其资金去向,以判断是否存在资金回流或利益输送。
- 对现金支付、个人卡支付等情形保持高度关注,评估商业合理性及合规性。
(四)函证与访谈
- 向主要居间人函证,确认报告期内提供服务的具体内容、费用金额、结算方式、是否存在争议或未决事项。
- 对重要居间人进行实地走访或视频访谈,了解其与实际控制人、董监高及客户是否存在关联关系或其他利益安排。
- 走访主要客户,确认其是否通过居间人介绍与发行人建立合作,以及是否知晓居间费用安排。
(五)分析性程序
- 计算报告期各期居间费用总金额、占销售费用比例、占相应收入比例,分析变动趋势及与收入增长的匹配性。
- 对比同行业可比公司居间费率,分析发行人费率是否显著异常。
- 按居间人进行排名分析,关注新增、停止合作及集中度变化。
- 分析居间费用与对应收入、毛利率、应收账款周转率等指标的联动关系。
(六)税务与法律核查
- 取得发行人税务申报表、完税证明,核对居间费用是否已依法取得发票并代扣代缴相关税费。
- 取得发行人所在地税务部门出具的无违规证明。
- 取得发行人及其董监高无商业贿赂的承诺函,必要时查询中国裁判文书网、信用中国等公开信息。
- 取得发行人律师对居间费用合法合规性出具的法律意见。
(七)会计分录测试
- 获取居间费用明细账,检查会计分录的准确性,确认计入正确会计期间和科目。
- 检查期末是否对已发生未支付的居间费用进行预提,预提依据是否充分。
- 若涉及合同取得成本资本化,检查其确认与摊销是否符合企业会计准则规定。
四、
居间费用的核查核心在于证明其真实、合法、公允且与收入匹配。发行人应建立健全居间业务内控制度,保留完整证据链;中介机构应保持职业怀疑,综合运用检查、函证、访谈、分析性程序等方法,对居间费用的商业实质、资金流向、税务合规及利益输送风险进行充分核查,以应对IPO审核中的严格问询。
如若转载,请注明出处:http://www.tianshiweishang.com/product/41.html
更新时间:2026-10-05 21:17:26